
こんにちは。時短父さんです。
四半期末毎に世帯の金融資産、金融負債(住宅ローン残高)、金融純資産を発表しています。
もう今年も残すところ3ヶ月となりましたが、第3四半期(9月末)の状況はどうだったでしょうか?
まずは金融資産から、、。
預貯金(親) 478.1万円(前四半期末比8.3%減)
預貯金(子) 536.7万円(同0.1%増)
米国株式 6,881.6万円(同2.1%増)
確定拠出年金 1,694.0万円(同2.3%増)
投資信託(子)1.574.2万円(同0.5%増)
合計 1億1,165.5万円(同1.3%増)
現預金(親)が大きく減っているのは、夏休みに家族でベトナム旅行をした際の旅費(120万円くらい)の引落しが先日あったことが影響しています。ボーナスはありましたけど、それ以上に使っちゃった感じですφ(.. )
預貯金(子)は基本的に手を付けないことになっているので、利子分が増えている程度です。
米国株式は久しぶりの低成長です。減らさなかっただけマシかもしれません。金利高で高配当株中心のポートフォリオには厳しい状況が続いています。
確定拠出年金も米国株式と似たような感じ。円建て外国株式の投資信託を持っていますが、円高に振れたことで資産の伸びは鈍化しました。
投資信託(子)は子供3人分のジュニアNISAの運用額(評価額)の合計です。こちらも投資信託の基準価額があまり伸びておらず、追加投資をしていない関係で、資産はほぼ横ばいとなりました。
合計は1億1,165.5万円で伸び率は1.3%。これまでの1年間に比べるとかなりの低成長です。ほぼ横ばいと言ってもいいくらい。
まぁ、なんとか1億円を維持できたのは良かったかなと。
では、金融負債はというと、、
住宅ローン残高 1,505.3万円(同1.4%減)
こちらは毎月勝手に減って行くだけですが、、。銀行に対する義務はこの四半期もちゃんと果たしました。
にしても、あと1,500万円か、、。変動金利なので、金利が高くなってきている昨今、家計に影響がないわけではないです。繰り上げ返済も視野に、考えないといけないですかね。
というわけで、差引の金融純資産は9,660万円となりまして、あと一歩、二歩1億円の大台には届きませんでした。前四半期末比では1.8%増でした。
尚、金額ベースでは金融資産は145.9万円増、金融負債は20.7万円減、金融純資産は166.6万円増でした。やっぱりちょっとショボイですね。
前四半期末比(つまり3ヶ月前比)で見ると、低成長ではありました。ただ1年前比で見ると、金融資産は2,151万円増(21.3%増)、金融負債は282万円減(15.8%減)、金融純資産は2,434万円増(33.7%増)です。
資産は1年間で2,000万円以上増えているので、ここは良しとしましょう。
物価高で家計には厳しい状況にはなっていますし、株式市場もあまりパッとしません。そんな中で、資産運用し、資産をうまく守って行く方法を見つけないと、厳しいかもしれませんね。
年末までに金融純資産が大台に乗せているといいなぁ~
楽しい投資生活を。

にほんブログ村
四半期末毎に世帯の金融資産、金融負債(住宅ローン残高)、金融純資産を発表しています。
もう今年も残すところ3ヶ月となりましたが、第3四半期(9月末)の状況はどうだったでしょうか?
まずは金融資産から、、。
預貯金(親) 478.1万円(前四半期末比8.3%減)
預貯金(子) 536.7万円(同0.1%増)
米国株式 6,881.6万円(同2.1%増)
確定拠出年金 1,694.0万円(同2.3%増)
投資信託(子)1.574.2万円(同0.5%増)
合計 1億1,165.5万円(同1.3%増)
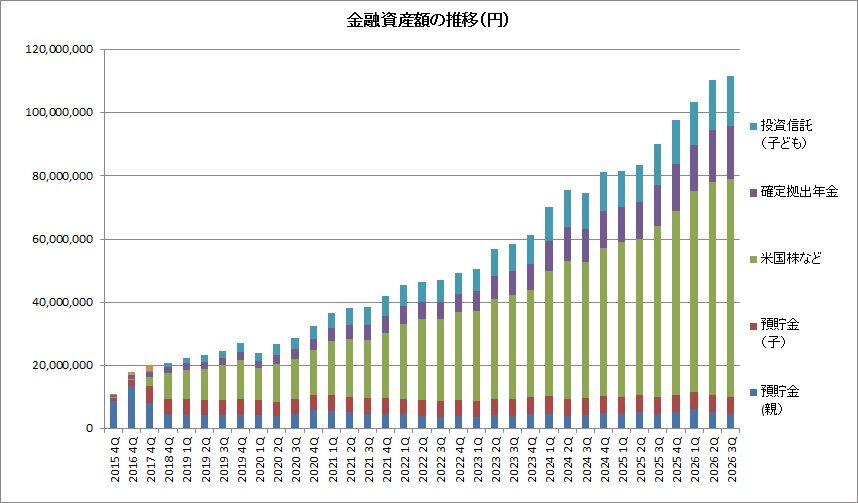
現預金(親)が大きく減っているのは、夏休みに家族でベトナム旅行をした際の旅費(120万円くらい)の引落しが先日あったことが影響しています。ボーナスはありましたけど、それ以上に使っちゃった感じですφ(.. )
預貯金(子)は基本的に手を付けないことになっているので、利子分が増えている程度です。
米国株式は久しぶりの低成長です。減らさなかっただけマシかもしれません。金利高で高配当株中心のポートフォリオには厳しい状況が続いています。
確定拠出年金も米国株式と似たような感じ。円建て外国株式の投資信託を持っていますが、円高に振れたことで資産の伸びは鈍化しました。
投資信託(子)は子供3人分のジュニアNISAの運用額(評価額)の合計です。こちらも投資信託の基準価額があまり伸びておらず、追加投資をしていない関係で、資産はほぼ横ばいとなりました。
合計は1億1,165.5万円で伸び率は1.3%。これまでの1年間に比べるとかなりの低成長です。ほぼ横ばいと言ってもいいくらい。
まぁ、なんとか1億円を維持できたのは良かったかなと。
では、金融負債はというと、、
住宅ローン残高 1,505.3万円(同1.4%減)
こちらは毎月勝手に減って行くだけですが、、。銀行に対する義務はこの四半期もちゃんと果たしました。
にしても、あと1,500万円か、、。変動金利なので、金利が高くなってきている昨今、家計に影響がないわけではないです。繰り上げ返済も視野に、考えないといけないですかね。
というわけで、差引の金融純資産は9,660万円となりまして、あと一歩、二歩1億円の大台には届きませんでした。前四半期末比では1.8%増でした。
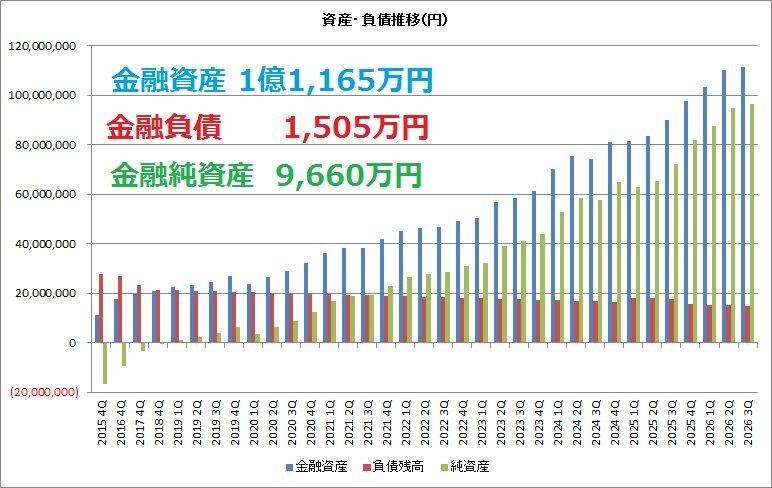
尚、金額ベースでは金融資産は145.9万円増、金融負債は20.7万円減、金融純資産は166.6万円増でした。やっぱりちょっとショボイですね。
前四半期末比(つまり3ヶ月前比)で見ると、低成長ではありました。ただ1年前比で見ると、金融資産は2,151万円増(21.3%増)、金融負債は282万円減(15.8%減)、金融純資産は2,434万円増(33.7%増)です。
資産は1年間で2,000万円以上増えているので、ここは良しとしましょう。
物価高で家計には厳しい状況にはなっていますし、株式市場もあまりパッとしません。そんな中で、資産運用し、資産をうまく守って行く方法を見つけないと、厳しいかもしれませんね。
年末までに金融純資産が大台に乗せているといいなぁ~
楽しい投資生活を。

にほんブログ村

コメント