
こんにちは。時短父さんです。
昨日は本業(会社員)の給料日でした。
支給額はいつもとあまり変わらず(残業ゼロ時間なので)なのに、控除額はがっつりな感じでした(怒)
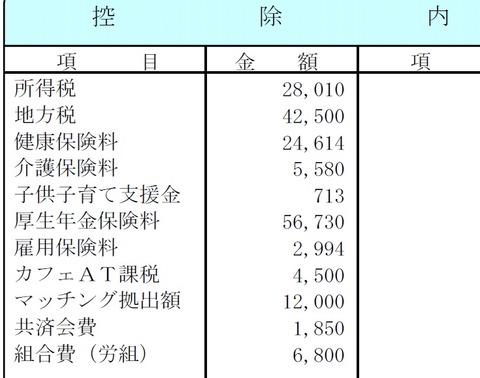
所得税 28,010
地方税 42,500
健康保険料 24,614
介護保険料 5,580
子供子育て支援金 713
厚生年金保険料 56,730
雇用保険料 2.994
カフェAT課税 4,500←福利厚生ポイント消化分
マッチング拠出額 12,000
共済会費 1,850
組合費(労組) 6,800
合計 186,291
ふざけんなよー(ノ`Д´)ノ
取り過ぎなんだわー(#`皿´) ムキーーーー!
て、、少しでも取られないようにするにどうしたらいいのか?なんて考えても、正直そんなことできないですからね。
できるとすれば、マッチング拠出額をそろそろ減らすか、拠出自体を止めてもいいかなと思っています。
マッチング拠出は、企業型確定拠出年金の従業員拠出分のことです。事業者拠出分とは別に従業員拠出分は所得控除が受けられるので、所得税と住民税を節税することができるメリットがあります。
マッチング拠出分(事業者拠出分と合わせて)で確定拠出年金口座にて投信を買って運用しているのですが、資産規模としてはある程度大きくなりました。
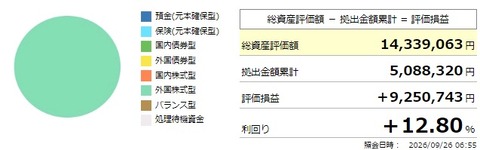
あまり資産を大きくし過ぎると、タイミングによっては、退職金を受け取る時に、無駄に税金を多く払うことになってしまいます。
それに自分には確定拠出年金以外にも十分な老後資産はあります。20年以上先の老後資金を貯めることに無理する必要はないかもしれません。
それなら、そろそろマッチング拠出を止めて、今の生活を充実させる方向に切り替えても良いと思うのです。
マッチング拠出を止めたら、給与明細の控除額も幾分小さくなり、手取りが増えることになります。まぁ、増えた分がそのまま我が家の食費になるか、証券口座に移動するか、は分かりませんが、、。
楽しい投資生活を。

にほんブログ村
昨日は本業(会社員)の給料日でした。
支給額はいつもとあまり変わらず(残業ゼロ時間なので)なのに、控除額はがっつりな感じでした(怒)
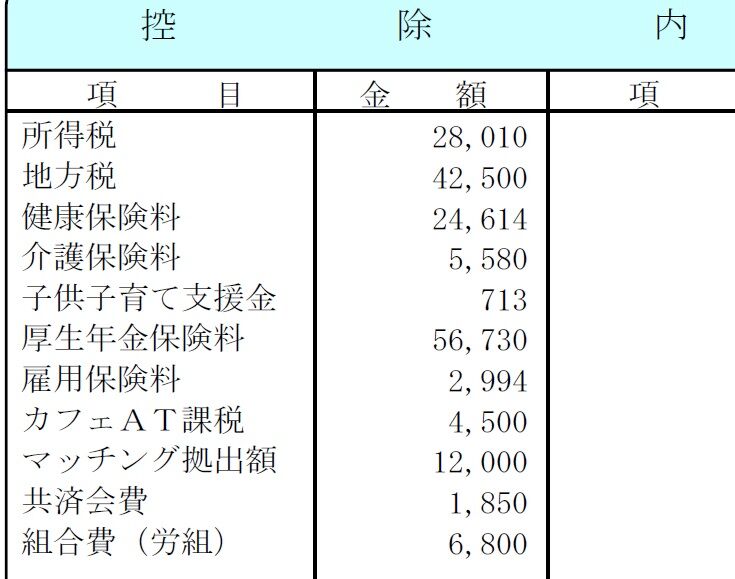
所得税 28,010
地方税 42,500
健康保険料 24,614
介護保険料 5,580
子供子育て支援金 713
厚生年金保険料 56,730
雇用保険料 2.994
カフェAT課税 4,500←福利厚生ポイント消化分
マッチング拠出額 12,000
共済会費 1,850
組合費(労組) 6,800
合計 186,291
ふざけんなよー(ノ`Д´)ノ
取り過ぎなんだわー(#`皿´) ムキーーーー!
て、、少しでも取られないようにするにどうしたらいいのか?なんて考えても、正直そんなことできないですからね。
できるとすれば、マッチング拠出額をそろそろ減らすか、拠出自体を止めてもいいかなと思っています。
マッチング拠出は、企業型確定拠出年金の従業員拠出分のことです。事業者拠出分とは別に従業員拠出分は所得控除が受けられるので、所得税と住民税を節税することができるメリットがあります。
マッチング拠出分(事業者拠出分と合わせて)で確定拠出年金口座にて投信を買って運用しているのですが、資産規模としてはある程度大きくなりました。
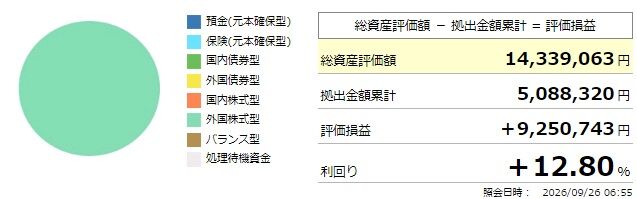
あまり資産を大きくし過ぎると、タイミングによっては、退職金を受け取る時に、無駄に税金を多く払うことになってしまいます。
それに自分には確定拠出年金以外にも十分な老後資産はあります。20年以上先の老後資金を貯めることに無理する必要はないかもしれません。
それなら、そろそろマッチング拠出を止めて、今の生活を充実させる方向に切り替えても良いと思うのです。
マッチング拠出を止めたら、給与明細の控除額も幾分小さくなり、手取りが増えることになります。まぁ、増えた分がそのまま我が家の食費になるか、証券口座に移動するか、は分かりませんが、、。
楽しい投資生活を。

にほんブログ村

コメント