
こんにちは。時短父さんです。
ハーゲンダッツのゼネラル・ミルズ(GIS)がFY2027第1四半期(6-8月)の決算を発表しました。
売上高と一株利益は市場予想を上回ったものの、減収減益や通期見通しが暗い中、株価が再び下がり始める展開となっています。
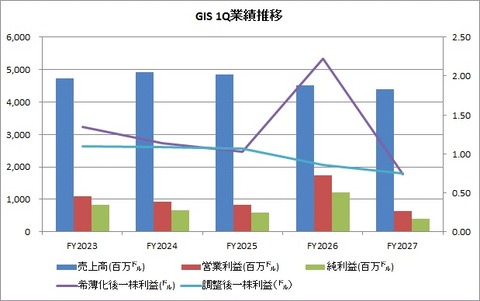
売上高 43.89億ドル(前年同期比2.8%減)
営業利益 6.33億ドル(同63.3%減)
純利益 3.97億ドル(同67.0%減)
希薄化後一株利益 0.74ドル(同66.7%減)
調整後一株利益 0.75ドル(同12.8%減)
売上高の市場予想は43.47億ドル、調整後一株利益の市場予想は0.72ドルでしたので、どちらも予想を上回る結果ではありました。
にしても、酷い結果です。。
営業利益から希薄化後一株利益まで60%以上の減益となっているのは、前年同期にはヨーグルト事業の売却益が10億ドルほどあった(前年同期は営業利益が多かった)からです。
とはいえ、、減収減益の傾向に変わりはありません。
セグメント別に見ると、北米の小売り部門、北米のペット部門、北米のフードサービス部門が大きな減収要因となる出荷量の減少になっています(特に小売り部門が)。
一方で国際部門はインドと中国が好調なようで、出荷量は増加し、オーガニックセールスも増加していて、報告ベースの売上高は前年同期比4%増でした。

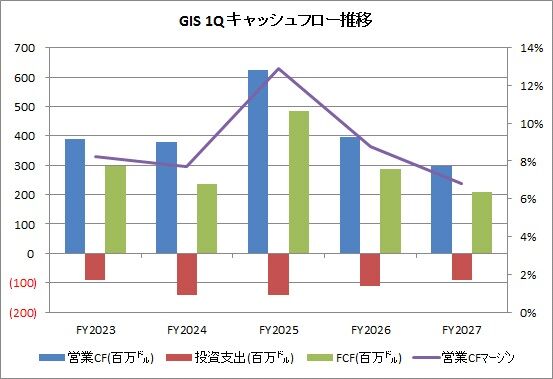
私が投資をする時にもっとも気にしているキャッシュフローはというと、、
こちらもかなり減少しています。
営業CF 2.98億ドル(前年同期25.0%減)
投資支出 0.91億ドル(同17.4%減)
FCF 2.07億ドル(同27.9%減)
営業CFマージン 6.8%(前年同期8.8%)
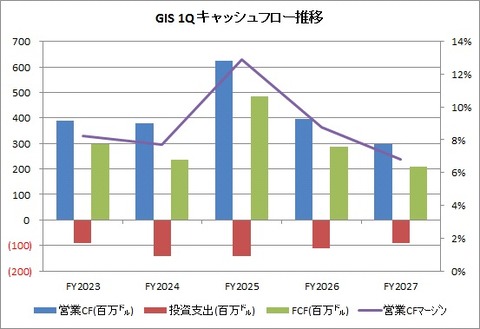
同時期に株主に支払った配当は3.31億ドルですので、FCFで割った配当性向は159%になっています、、。やばい、、。
FY2027通期の見通しについては、従来予想を維持しました。といっても、減収減益予想なんですけどね。
ちょっと期待できませんね。これは食品株全般に言えることなのかもしれませんが。
ふと頭をよぎるのがキャンベル・スープの減配ですよね。ゼネラル・ミルズも同じことにならんけりゃいいですが。
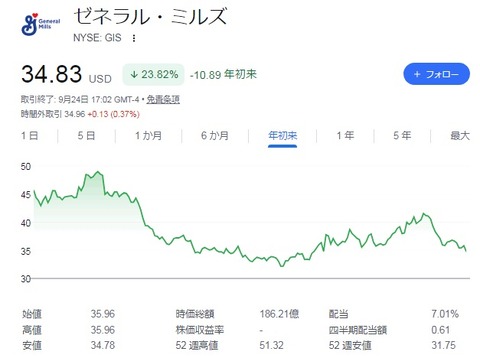
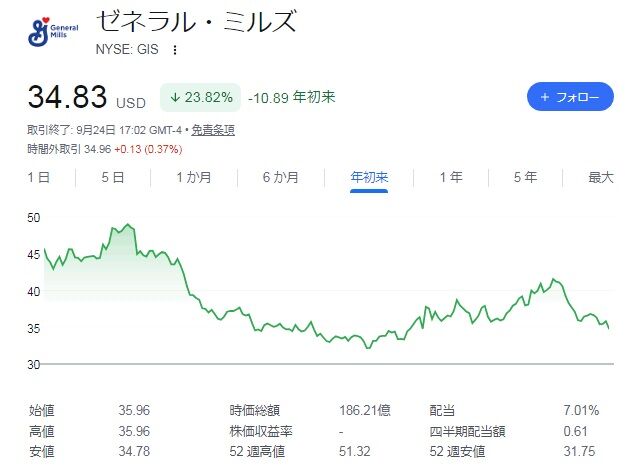
株価は年初来で23%安です。一時、盛り返したんですが、、再び配当利回りが7%台を回復するまでに、株価が下落し始めました。
買い進めるかは、、ご自身の判断で(笑)
楽しい投資生活を。

にほんブログ村
ハーゲンダッツのゼネラル・ミルズ(GIS)がFY2027第1四半期(6-8月)の決算を発表しました。
売上高と一株利益は市場予想を上回ったものの、減収減益や通期見通しが暗い中、株価が再び下がり始める展開となっています。
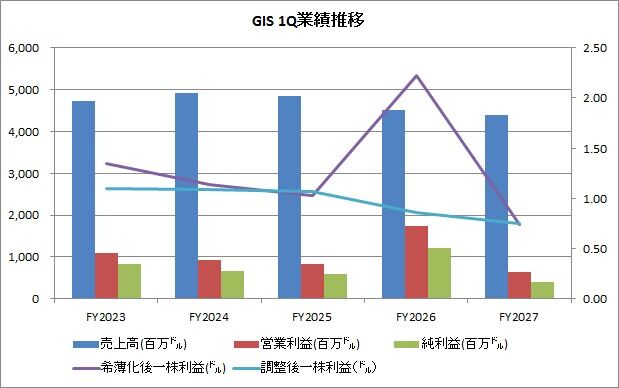
売上高 43.89億ドル(前年同期比2.8%減)
営業利益 6.33億ドル(同63.3%減)
純利益 3.97億ドル(同67.0%減)
希薄化後一株利益 0.74ドル(同66.7%減)
調整後一株利益 0.75ドル(同12.8%減)
売上高の市場予想は43.47億ドル、調整後一株利益の市場予想は0.72ドルでしたので、どちらも予想を上回る結果ではありました。
にしても、酷い結果です。。
営業利益から希薄化後一株利益まで60%以上の減益となっているのは、前年同期にはヨーグルト事業の売却益が10億ドルほどあった(前年同期は営業利益が多かった)からです。
とはいえ、、減収減益の傾向に変わりはありません。
セグメント別に見ると、北米の小売り部門、北米のペット部門、北米のフードサービス部門が大きな減収要因となる出荷量の減少になっています(特に小売り部門が)。
一方で国際部門はインドと中国が好調なようで、出荷量は増加し、オーガニックセールスも増加していて、報告ベースの売上高は前年同期比4%増でした。

私が投資をする時にもっとも気にしているキャッシュフローはというと、、
こちらもかなり減少しています。
営業CF 2.98億ドル(前年同期25.0%減)
投資支出 0.91億ドル(同17.4%減)
FCF 2.07億ドル(同27.9%減)
営業CFマージン 6.8%(前年同期8.8%)
同時期に株主に支払った配当は3.31億ドルですので、FCFで割った配当性向は159%になっています、、。やばい、、。
FY2027通期の見通しについては、従来予想を維持しました。といっても、減収減益予想なんですけどね。
ちょっと期待できませんね。これは食品株全般に言えることなのかもしれませんが。
ふと頭をよぎるのがキャンベル・スープの減配ですよね。ゼネラル・ミルズも同じことにならんけりゃいいですが。
株価は年初来で23%安です。一時、盛り返したんですが、、再び配当利回りが7%台を回復するまでに、株価が下落し始めました。
買い進めるかは、、ご自身の判断で(笑)
楽しい投資生活を。

にほんブログ村

コメント