
こんにちは。時短父さんです。
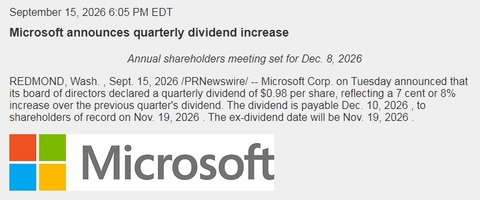
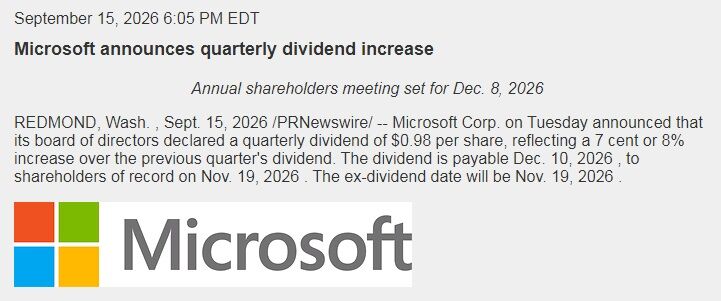
マイクロソフト(MSFT)が12月四半期配当での増配を発表しました。
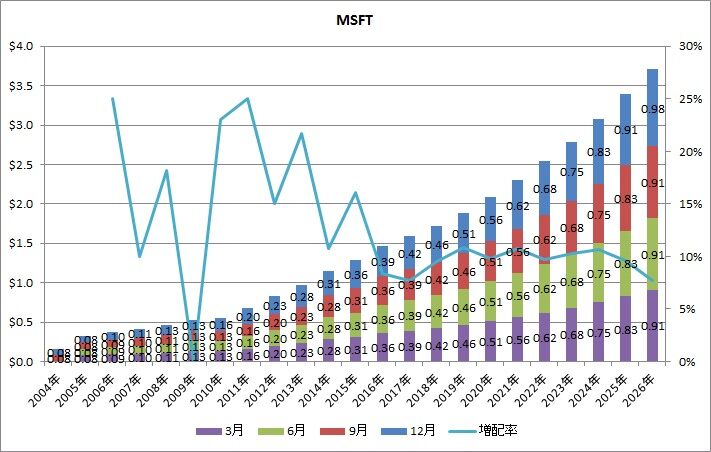
配当単価は0.98ドルで、従来から7セント増、率にして7.7%増配となります。
支払日は12月10日、権利確定日(権利落ち日)は11月19日です。
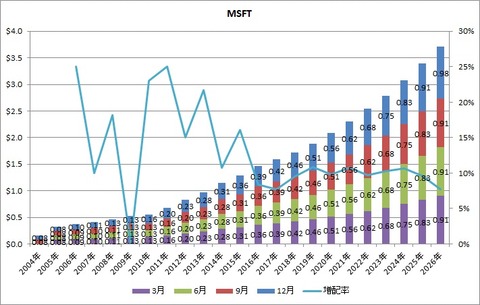
7.7%の増配と聞いて、どうでしょうか?多いと感じますか?少ないと感じますか?
普通だったら多いと思います。ただマイクロソフトはこれまで2桁前後の増配を続けてきました。それが今回は7.7%ですから、ちょっと少ないように感じます。
いろいろ理由はあるのだと思うのですが、私が思うにキャッシュフロー、とりわけフリーキャッシュフローが減少傾向にあるからだと。
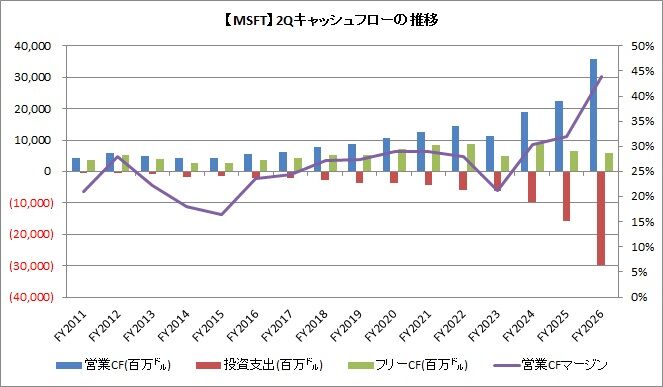
例えば4-6月期のキャッシュフロー推移を見ると、2026年4-6月期の営業キャッシュフローは357億ドル(前年同期比60%増)だったのに対し、投資支出は297億ドル(同88%増)でした。
強力なキャッシュ創出力だなと思うのですが、フリーキャッシュフローはたったの59億ドル(同8%減)となりました。
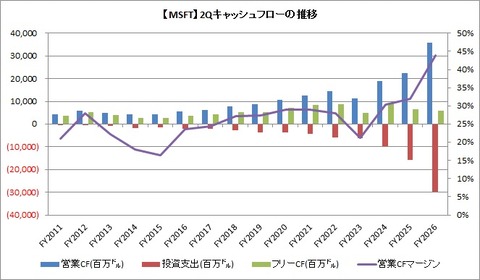
4-6月期のフリーキャッシュフローの減少は2年連続です。。
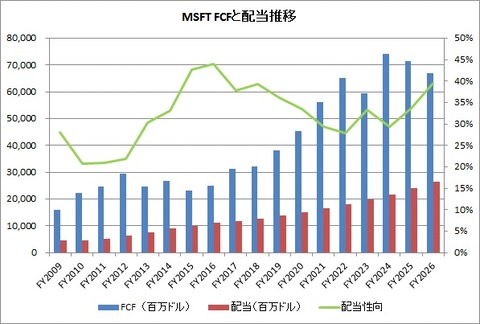
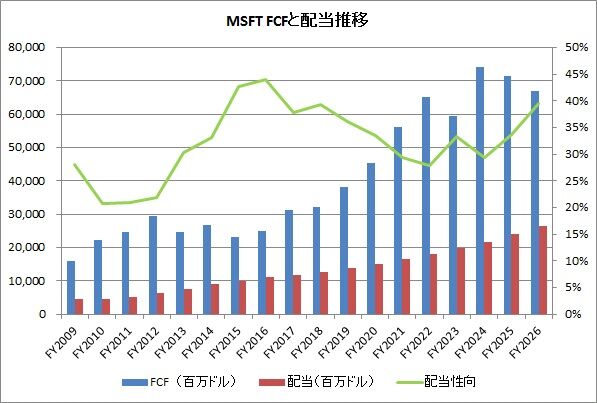
実は通期でも2年連続でフリーキャッシュフローは減少しています。配当性向は40%前後なので、それ自体は問題ありませんが、今後の増配を見据えた時に、少し増配ペースを落とすことを選択した可能性は十分に考えられます。
配当株としてマイクロソフトを見ることはあまりないのかもしれません。基本的には成長株として見ているはずです。
とはいえ、その株価の成長もやや鈍化傾向にあるのであれば、配当株として魅力を期待するしかありません。その配当が魅力的でなければ、保有する意味があるのか?と問いたくなりますね。
私はいつまで保有できるでしょうか?もっと利回りの高い銘柄に移ることだってできるはずです。。悩みは尽きませんね。
楽しい投資生活を。

にほんブログ村
マイクロソフト(MSFT)が12月四半期配当での増配を発表しました。
配当単価は0.98ドルで、従来から7セント増、率にして7.7%増配となります。
支払日は12月10日、権利確定日(権利落ち日)は11月19日です。
7.7%の増配と聞いて、どうでしょうか?多いと感じますか?少ないと感じますか?
普通だったら多いと思います。ただマイクロソフトはこれまで2桁前後の増配を続けてきました。それが今回は7.7%ですから、ちょっと少ないように感じます。
いろいろ理由はあるのだと思うのですが、私が思うにキャッシュフロー、とりわけフリーキャッシュフローが減少傾向にあるからだと。
例えば4-6月期のキャッシュフロー推移を見ると、2026年4-6月期の営業キャッシュフローは357億ドル(前年同期比60%増)だったのに対し、投資支出は297億ドル(同88%増)でした。
強力なキャッシュ創出力だなと思うのですが、フリーキャッシュフローはたったの59億ドル(同8%減)となりました。
4-6月期のフリーキャッシュフローの減少は2年連続です。。
実は通期でも2年連続でフリーキャッシュフローは減少しています。配当性向は40%前後なので、それ自体は問題ありませんが、今後の増配を見据えた時に、少し増配ペースを落とすことを選択した可能性は十分に考えられます。
配当株としてマイクロソフトを見ることはあまりないのかもしれません。基本的には成長株として見ているはずです。
とはいえ、その株価の成長もやや鈍化傾向にあるのであれば、配当株として魅力を期待するしかありません。その配当が魅力的でなければ、保有する意味があるのか?と問いたくなりますね。
私はいつまで保有できるでしょうか?もっと利回りの高い銘柄に移ることだってできるはずです。。悩みは尽きませんね。
楽しい投資生活を。

にほんブログ村

コメント