
こんにちは。時短父さんです。
マクドナルド(MCD)の株価が下げ止まりませんね。
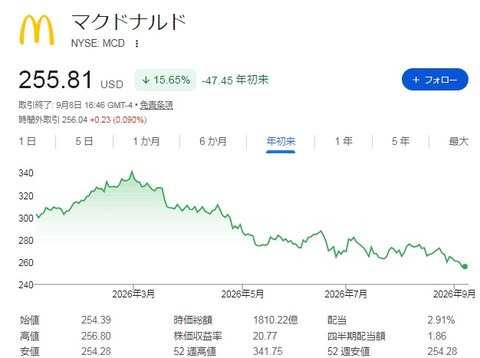
2月には340ドルを突破したにもかかわらず、(イラン情勢の影響で?)株価はズルズルと下がっていて、現在は255ドル台です。
年初来で15.56%安となっています。
おそらく私の保有銘柄の中で今年最も株価パフォーマンスが悪い銘柄なのでは?と思います。
株価が下がる一方で、配当は維持されていますので、配当利回りは2.91%まで上昇。3%に到達するのも時間の問題です。
3%を超えてきたら、そろそろ「買い」でいいのではないでしょうか。
ちょうど為替はドル資産を買いやすくなってきましたから。。
マクドナルドのファンダメンタルズは決して悪くはないというのが私の評価です。
4-6月期の決算では既存店売上高増加率は前年を下回った一方で、売上高は四半期としては直近10年間で過去最高を記録、コロナ禍を乗り越えて右肩上がりとなっています。
同期の純利益は23.62億ドルで過去最高でした。
また4-6月期のキャッシュフローはこれまでとは次元の異なる水準となりました。
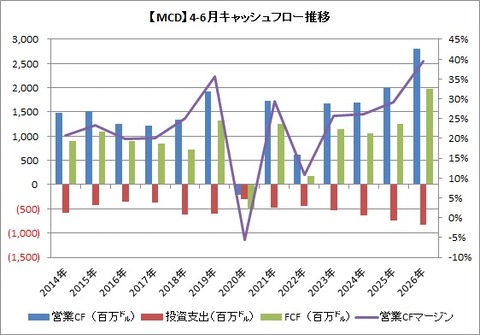
営業CFは28.07億ドル(前年同期比40.5%増)、フリーキャッシュフローは19.76億ドル(同57.6%増)となり、営業CFマージンは40%に迫るほどです。
なのに、先行きの不透明感からなのか、株価は下がり気味なのが、私にとっては不思議でなりません。
実際の株価とは別に、市場の評価(目標株価)は現行株価よりもはるかに高いものとなっているようです。
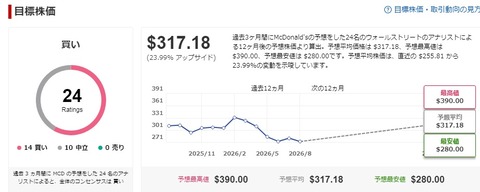
機関投資家24人のうち14人が「買い」と評価し、残り10人も「中立」です。
「売り」は一人もいません!!
そして目標株価は予想最高値は390.00ドル、予想最安値でも280.00ドルです。現行株価255ドルよりも最安値が高いのよ(笑)
そして予想平均が317.18ドルですから、上昇余地は十分にあると思うのです。
私はきっとこれを超えてくるだろうなと思います。ただそれがいつなのかは分からないのが悩ましいところ。
すぐに儲かるとは限らないのがつらいですね。。
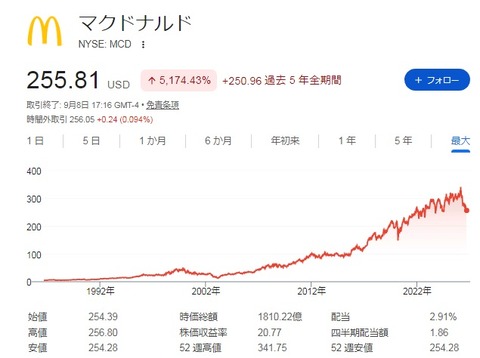
でも長期チャートを見れば、今の苦境も誤差の範囲だと思えると思いますよ。
楽しい投資生活を。

にほんブログ村
マクドナルド(MCD)の株価が下げ止まりませんね。
2月には340ドルを突破したにもかかわらず、(イラン情勢の影響で?)株価はズルズルと下がっていて、現在は255ドル台です。
年初来で15.56%安となっています。
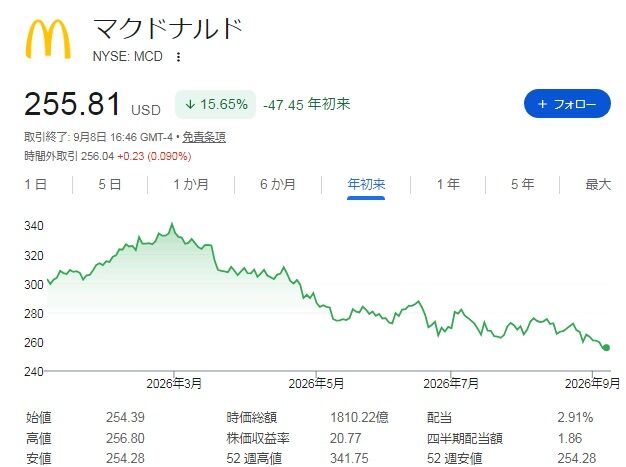
おそらく私の保有銘柄の中で今年最も株価パフォーマンスが悪い銘柄なのでは?と思います。
株価が下がる一方で、配当は維持されていますので、配当利回りは2.91%まで上昇。3%に到達するのも時間の問題です。
3%を超えてきたら、そろそろ「買い」でいいのではないでしょうか。
ちょうど為替はドル資産を買いやすくなってきましたから。。
マクドナルドのファンダメンタルズは決して悪くはないというのが私の評価です。
4-6月期の決算では既存店売上高増加率は前年を下回った一方で、売上高は四半期としては直近10年間で過去最高を記録、コロナ禍を乗り越えて右肩上がりとなっています。
同期の純利益は23.62億ドルで過去最高でした。
また4-6月期のキャッシュフローはこれまでとは次元の異なる水準となりました。
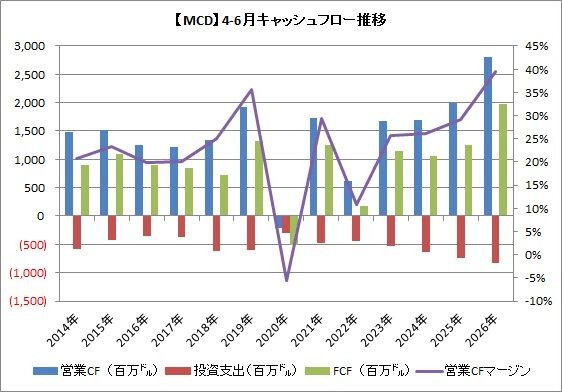
営業CFは28.07億ドル(前年同期比40.5%増)、フリーキャッシュフローは19.76億ドル(同57.6%増)となり、営業CFマージンは40%に迫るほどです。
なのに、先行きの不透明感からなのか、株価は下がり気味なのが、私にとっては不思議でなりません。
実際の株価とは別に、市場の評価(目標株価)は現行株価よりもはるかに高いものとなっているようです。
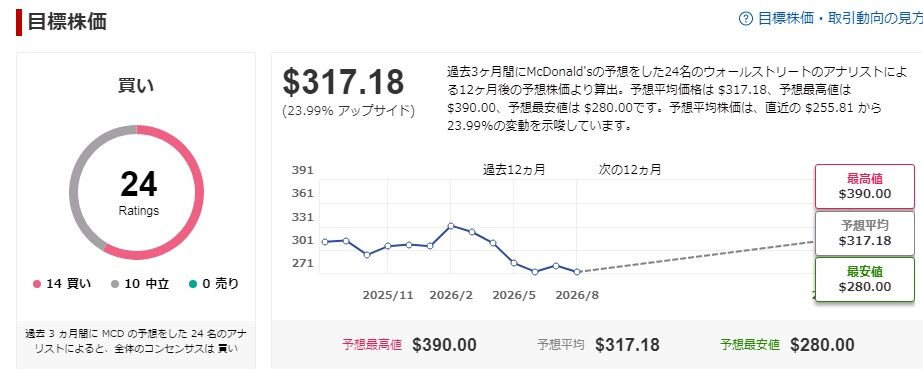
機関投資家24人のうち14人が「買い」と評価し、残り10人も「中立」です。
「売り」は一人もいません!!
そして目標株価は予想最高値は390.00ドル、予想最安値でも280.00ドルです。現行株価255ドルよりも最安値が高いのよ(笑)
そして予想平均が317.18ドルですから、上昇余地は十分にあると思うのです。
私はきっとこれを超えてくるだろうなと思います。ただそれがいつなのかは分からないのが悩ましいところ。
すぐに儲かるとは限らないのがつらいですね。。
でも長期チャートを見れば、今の苦境も誤差の範囲だと思えると思いますよ。
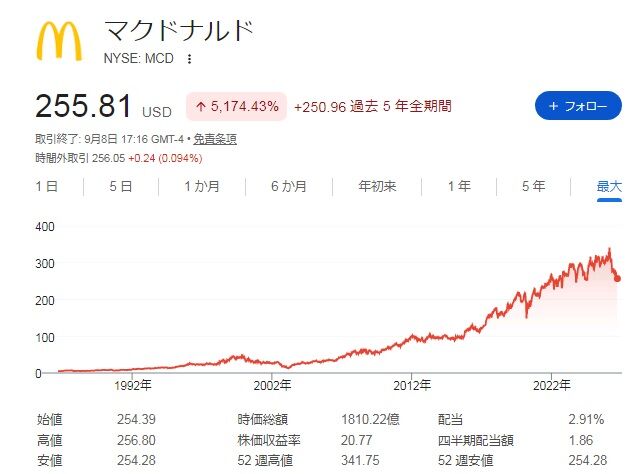
楽しい投資生活を。

にほんブログ村

コメント