
こんにちは。時短父さんです。
我が家のジュニアNISAの資産評価額が初めて1,600万円を超えました。
これ、子供3人分の合計なのですが、詳細を確認してみたいと思います。
長女 資産評価額 451.1万円(評価益+189.8万円)
次女 資産評価額 600.3万円(評価益+422.9万円)
長男 資産評価額 555.7万円(評価益+389.7万円)
合計 資産評価額 1,607.2万円(評価益+1,002.4万円)
あれ?一番長く運用をやっているはずの、長女の分が一番少ないですね。。評価益も次女は+422万円、長男も+389万円なのに、長女は+200万円に届いていません。
理由は分かっています。長女の分と次女・長男分で運用している商品が異なるのです。
長女はセゾン投信の「セゾン・グローバルバランスファンド」と「セゾン資産形成の達人ファンド」の2本立て。
一方の次女と長男は「iFree S&P500インデックス」のみの運用です。
はっきり言います。
今から積み立てるなら、明らかにS&P500インデックスにした方がよいです。
別にiFreeでなくも良いです。eMASIS Slimでいいんです。下手したらオルカンでも良いです。
私の子どもたちの運用成績を見る限り、明らかにS&P500の方がセゾン投信の商品に比べてパフォーマンスが優れています。
セゾン投信の「グローバル・バランスファンド」は内外債券が半分組み込まれているので、株式市場の急落や暴落、下落相場への耐性が強いのは確かです。
一方で、株式市場の上昇局面でその恩恵を受けづらい面もあるのも確かです。
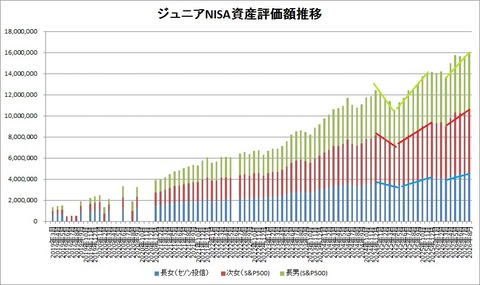
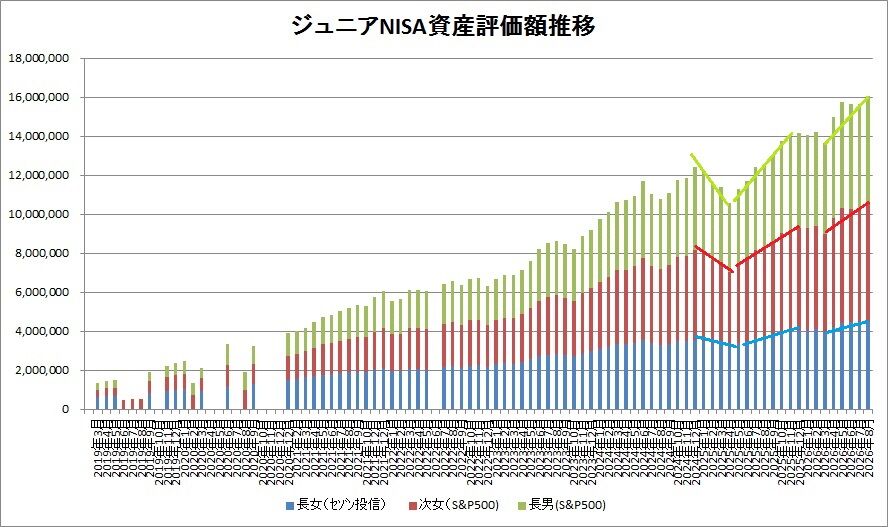
上の棒グラフでは3人分の資産評価額の推移を表していますが、同色で線を書きこんでみました。
薄緑色(長男)と赤色(次女)に比べて、青色(長女)の資産変動が緩やかななのが分かるかと思います。
安定してゆっくり増やして行きたいのならセゾン投信でしょう。増え方が緩いとはいえ、入金ができなくなった2024年末以降ですら95万円以上増えています。
それよりもパフォーマンスを狙いたいのならS&P500インデックスにしておくのが無難というか、正解だと思います。同じ期間で次女は141万円、長男は130万円増やしました(入金なしで)。
ひとまず私はこのまま3人分の運用(というか、資産の見守り)は、各自が18歳になるまで続けて行きます。
楽しい投資生活を。

にほんブログ村
我が家のジュニアNISAの資産評価額が初めて1,600万円を超えました。
これ、子供3人分の合計なのですが、詳細を確認してみたいと思います。
長女 資産評価額 451.1万円(評価益+189.8万円)
次女 資産評価額 600.3万円(評価益+422.9万円)
長男 資産評価額 555.7万円(評価益+389.7万円)
合計 資産評価額 1,607.2万円(評価益+1,002.4万円)
あれ?一番長く運用をやっているはずの、長女の分が一番少ないですね。。評価益も次女は+422万円、長男も+389万円なのに、長女は+200万円に届いていません。
理由は分かっています。長女の分と次女・長男分で運用している商品が異なるのです。
長女はセゾン投信の「セゾン・グローバルバランスファンド」と「セゾン資産形成の達人ファンド」の2本立て。
一方の次女と長男は「iFree S&P500インデックス」のみの運用です。
はっきり言います。
今から積み立てるなら、明らかにS&P500インデックスにした方がよいです。
別にiFreeでなくも良いです。eMASIS Slimでいいんです。下手したらオルカンでも良いです。
私の子どもたちの運用成績を見る限り、明らかにS&P500の方がセゾン投信の商品に比べてパフォーマンスが優れています。
セゾン投信の「グローバル・バランスファンド」は内外債券が半分組み込まれているので、株式市場の急落や暴落、下落相場への耐性が強いのは確かです。
一方で、株式市場の上昇局面でその恩恵を受けづらい面もあるのも確かです。
上の棒グラフでは3人分の資産評価額の推移を表していますが、同色で線を書きこんでみました。
薄緑色(長男)と赤色(次女)に比べて、青色(長女)の資産変動が緩やかななのが分かるかと思います。
安定してゆっくり増やして行きたいのならセゾン投信でしょう。増え方が緩いとはいえ、入金ができなくなった2024年末以降ですら95万円以上増えています。
それよりもパフォーマンスを狙いたいのならS&P500インデックスにしておくのが無難というか、正解だと思います。同じ期間で次女は141万円、長男は130万円増やしました(入金なしで)。
ひとまず私はこのまま3人分の運用(というか、資産の見守り)は、各自が18歳になるまで続けて行きます。
楽しい投資生活を。

にほんブログ村

コメント