
こんにちは。時短父さんです。
昨日は給料日だったので、早速証券口座に資金を移しました。さくっと20万円。
ふと思ったのですが、自分が証券口座を開設したのが2017年。それ以降、一体いくら入金してきたんでしょうか、、?ちゃんと把握してなかったなと思って、確認してみました。

入金額は31,331,912円とのこと。
3,000万円超えでした。これは多いのか少ないのか、、。
ざっくり約10年間で3,000万円なので、年間300万円以上は入金していることになりますね。きっと平均的なサラリーマン年収からしたら、ほぼ不可能な数字かと。
ちなみに出金額はゼロ円。びた一文使ってません(笑)
で、年別でいくら入金していたのかも確認してみました。
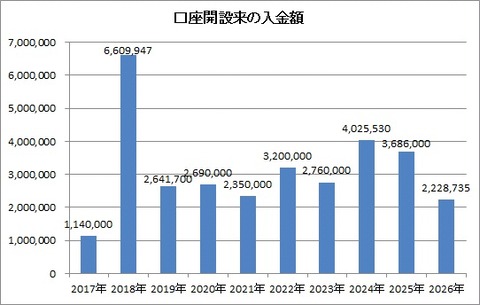
口座開設した2017年は様子見と言った感じの114万円の入金でしたが、2018年に660万円も入れていました。
確かこの時は別に持っていた投資信託(ひふみ投信)を売っての資金移動もしていたはず。660万円って当時の年収相当なので、資金の横流しがないとできない数字です。もちろん月々の入金もしていました。
その後は260万円~400万円の間で緩やかに増やしている感じでしたね。
2025年は前年比で減らしましたし、そして今年は8月時点で222万円に留まっています。
このままだと年末までに300万円を少し超える程度かといったところ。ボーナス入れても前年の368万円には届かなそう。
家族旅行で100万円単位のお金が出て行くこともあって、家計管理の観点からも株ばっかり買っていられない状況ではあるので、これは致し方なしです。
現金配当よりも思い出の配当を得るためだと思っています。
入金額は減ってしまっている一方で、もう一つ投資資金としてあるのが受取り配当です。
今のところ受取配当は全て再投資に使ってきましのたで、実質入金額と同じです。
これを加味するとどうでしょう。
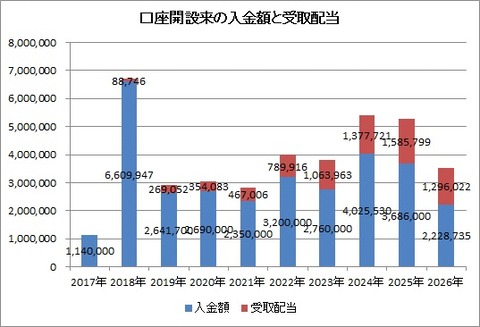
配当を加味すると、2025年は2024年とほぼ同額になりました。
2026年も今のところは見劣っていますが、、年末までに入金額320万円(つまりあと100万円)、受取配当が200万円まで伸ばせれば、2025年とほぼ同額まで行きます。
そう考えると配当の力、再投資の力って凄いですね。侮れないと思います。
受取配当だけで200万円。これが300万円ほどまで増えてくれれば、もう新たな入金もしなくて済むくらにはなりそうです。
入金しなくても済むので、その浮いたお金は家族のために使えます。旅行に行ってもいいし、車や家電を買い換えてもいいしね。それが毎年できるんだから。
やはり資産形成には入金力は絶対に必要です。と思う一方で、私は運が良かったですね。特に残業もせずにこの入金力を維持できているんですから。。
楽しい投資生活を。

にほんブログ村
昨日は給料日だったので、早速証券口座に資金を移しました。さくっと20万円。
ふと思ったのですが、自分が証券口座を開設したのが2017年。それ以降、一体いくら入金してきたんでしょうか、、?ちゃんと把握してなかったなと思って、確認してみました。

入金額は31,331,912円とのこと。
3,000万円超えでした。これは多いのか少ないのか、、。
ざっくり約10年間で3,000万円なので、年間300万円以上は入金していることになりますね。きっと平均的なサラリーマン年収からしたら、ほぼ不可能な数字かと。
ちなみに出金額はゼロ円。びた一文使ってません(笑)
で、年別でいくら入金していたのかも確認してみました。
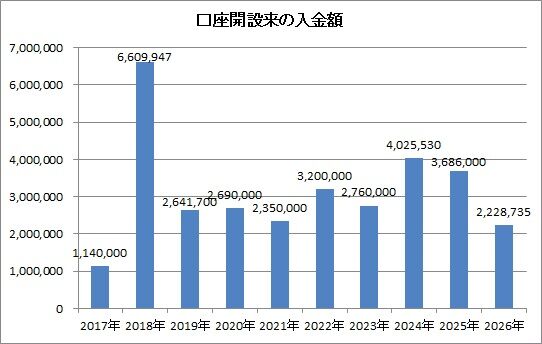
口座開設した2017年は様子見と言った感じの114万円の入金でしたが、2018年に660万円も入れていました。
確かこの時は別に持っていた投資信託(ひふみ投信)を売っての資金移動もしていたはず。660万円って当時の年収相当なので、資金の横流しがないとできない数字です。もちろん月々の入金もしていました。
その後は260万円~400万円の間で緩やかに増やしている感じでしたね。
2025年は前年比で減らしましたし、そして今年は8月時点で222万円に留まっています。
このままだと年末までに300万円を少し超える程度かといったところ。ボーナス入れても前年の368万円には届かなそう。
家族旅行で100万円単位のお金が出て行くこともあって、家計管理の観点からも株ばっかり買っていられない状況ではあるので、これは致し方なしです。
現金配当よりも思い出の配当を得るためだと思っています。
入金額は減ってしまっている一方で、もう一つ投資資金としてあるのが受取り配当です。
今のところ受取配当は全て再投資に使ってきましのたで、実質入金額と同じです。
これを加味するとどうでしょう。
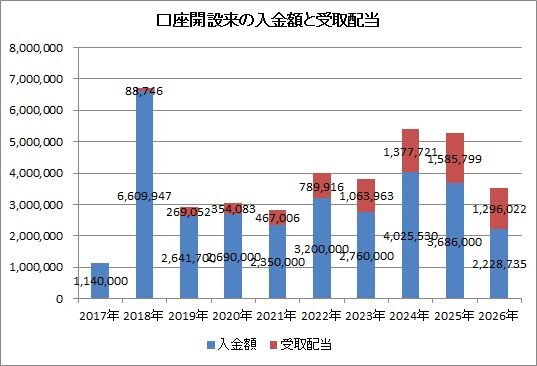
配当を加味すると、2025年は2024年とほぼ同額になりました。
2026年も今のところは見劣っていますが、、年末までに入金額320万円(つまりあと100万円)、受取配当が200万円まで伸ばせれば、2025年とほぼ同額まで行きます。
そう考えると配当の力、再投資の力って凄いですね。侮れないと思います。
受取配当だけで200万円。これが300万円ほどまで増えてくれれば、もう新たな入金もしなくて済むくらにはなりそうです。
入金しなくても済むので、その浮いたお金は家族のために使えます。旅行に行ってもいいし、車や家電を買い換えてもいいしね。それが毎年できるんだから。
やはり資産形成には入金力は絶対に必要です。と思う一方で、私は運が良かったですね。特に残業もせずにこの入金力を維持できているんですから。。
楽しい投資生活を。

にほんブログ村

コメント