
こんにちは。時短父さんです。
ヘス・ミッドストリーム(HESM)が2025年10-12月期と通期の決算を発表しました。内容は悪くなかったです。
まずは四半期から。
売上高 4.04億ドル(前年同期比2.1%増)
営業利益 2.51億ドル(同3.5%増)
調整後EBITIDA 3.90億ドル(同30.8%増)
純利益 0.93億ドル(同32.5%増)
一株利益 0.72ドル(同5.9%増)
と、増収増益かつトップライン、ボトムラインともに4Qとしては過去最高で着地しました。
売上高の事前予想は4.16億ドル、一株利益の事前予想は0.72ドルでした。やや期待ハズレの面もありましたが、まぁ良しとしましょう。
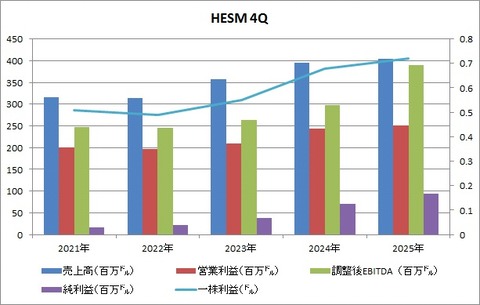
営業利益より調整後EBITDAが大きくなるのは当然のことなのですが、にしもほぼ売上高と同じ水準まで来てしまうのは、、事業の特性上、減価償却費が多く掛かっているからですね。それだけではないですが、、。
一日あたりの生産量は、ほぼ全ての事業において前年同期に比べて若干落ちた模様です。厳しい寒波の影響を受けたと報告がありました。
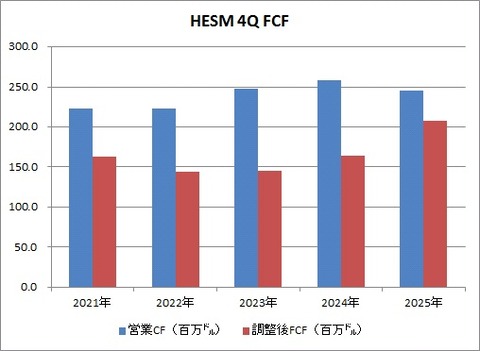
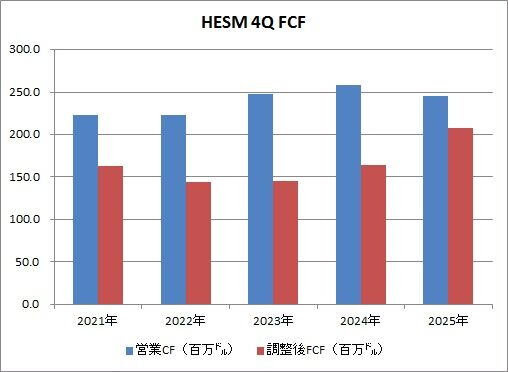
4Qの営業キャッシュフローと調整後フリーキャッシュフローの推移です。今期は前者が前年同期比5.0%減、後者が26.5%増となりました。
では、続いて通期の業績です。
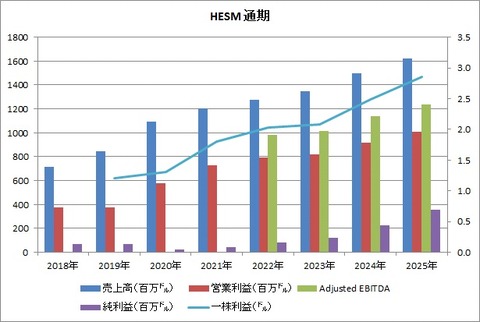
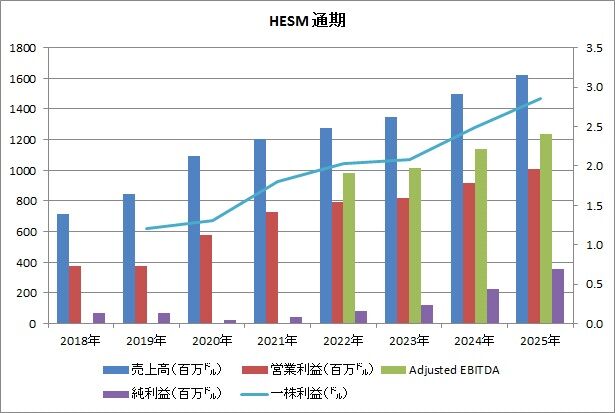
売上高 16.21億ドル(前年同期比8.4%増)
営業利益 10.08億ドル(同9.7%増)
調整後EBITIDA 12.38億ドル(同9.0%増)
純利益 3.52億ドル(同58.2%増)
一株利益 2.86ドル(同14.9%増)
こちらも売上高、一株利益ともに過去最高を記録しました。ひとまず良かったですかね。
通期のキャッシュフローを確認します。
営業CF 9.83億ドル(前年同期比4.6%増)
投資支出 2.47億ドル(同14.2%減)
FCF 7.36億ドル(同13.0%増)
調整後FCF 7.79億ドル(同18.9%増)
営業CFマージン 61%(前年同期63%)

投資支出が減ったのは、一連のガス設備拡大投資が終わったことで、4Qでの支出が44%減少したことが影響しているようです。
影響といっても、悪い意味ではなくて、FCFを増やすことになるので、むしろ良いのかな。
ここまでが業績の報告でしたが、2026年はどうでしょうかね?
ヘス・ミッドストリームは今年の見通しと長期の見通しについては、昨年12月に発表されていますが、今回はそこからの変更・修正はありませんでした。
2026年についてだけ要点を書いておくと、
・純利益は6.5-7.0億ドル(非支配分利益も含む)
・調整後EBITDAは12.25-12.75億ドル
・投資支出は1.5億ドル
とのことです。
決算発表を受けて、株価は1%ほど下がりました。が、この日の原油価格の下落の影響を受けているとも思えますので、そう悪くは捉えられていないのかなと思います。
2月分の分配金については既報とおりです。2月5日が権利確定日ですので、まだ間に合いますよ(現在の配当利回りは8.44%)!
楽しい投資生活を。

にほんブログ村
ヘス・ミッドストリーム(HESM)が2025年10-12月期と通期の決算を発表しました。内容は悪くなかったです。
まずは四半期から。
売上高 4.04億ドル(前年同期比2.1%増)
営業利益 2.51億ドル(同3.5%増)
調整後EBITIDA 3.90億ドル(同30.8%増)
純利益 0.93億ドル(同32.5%増)
一株利益 0.72ドル(同5.9%増)
と、増収増益かつトップライン、ボトムラインともに4Qとしては過去最高で着地しました。
売上高の事前予想は4.16億ドル、一株利益の事前予想は0.72ドルでした。やや期待ハズレの面もありましたが、まぁ良しとしましょう。
営業利益より調整後EBITDAが大きくなるのは当然のことなのですが、にしもほぼ売上高と同じ水準まで来てしまうのは、、事業の特性上、減価償却費が多く掛かっているからですね。それだけではないですが、、。
一日あたりの生産量は、ほぼ全ての事業において前年同期に比べて若干落ちた模様です。厳しい寒波の影響を受けたと報告がありました。
4Qの営業キャッシュフローと調整後フリーキャッシュフローの推移です。今期は前者が前年同期比5.0%減、後者が26.5%増となりました。
では、続いて通期の業績です。
売上高 16.21億ドル(前年同期比8.4%増)
営業利益 10.08億ドル(同9.7%増)
調整後EBITIDA 12.38億ドル(同9.0%増)
純利益 3.52億ドル(同58.2%増)
一株利益 2.86ドル(同14.9%増)
こちらも売上高、一株利益ともに過去最高を記録しました。ひとまず良かったですかね。
通期のキャッシュフローを確認します。
営業CF 9.83億ドル(前年同期比4.6%増)
投資支出 2.47億ドル(同14.2%減)
FCF 7.36億ドル(同13.0%増)
調整後FCF 7.79億ドル(同18.9%増)
営業CFマージン 61%(前年同期63%)

投資支出が減ったのは、一連のガス設備拡大投資が終わったことで、4Qでの支出が44%減少したことが影響しているようです。
影響といっても、悪い意味ではなくて、FCFを増やすことになるので、むしろ良いのかな。
ここまでが業績の報告でしたが、2026年はどうでしょうかね?
ヘス・ミッドストリームは今年の見通しと長期の見通しについては、昨年12月に発表されていますが、今回はそこからの変更・修正はありませんでした。
2026年についてだけ要点を書いておくと、
・純利益は6.5-7.0億ドル(非支配分利益も含む)
・調整後EBITDAは12.25-12.75億ドル
・投資支出は1.5億ドル
とのことです。
決算発表を受けて、株価は1%ほど下がりました。が、この日の原油価格の下落の影響を受けているとも思えますので、そう悪くは捉えられていないのかなと思います。
2月分の分配金については既報とおりです。2月5日が権利確定日ですので、まだ間に合いますよ(現在の配当利回りは8.44%)!
楽しい投資生活を。

にほんブログ村

コメント