
こんにちは。時短父さんです。
バイオ医薬企業のアッヴィ(ABBV)が1-3月期の決算を発表しました。内容は、、、。なんとも言えません(´・ω・`)
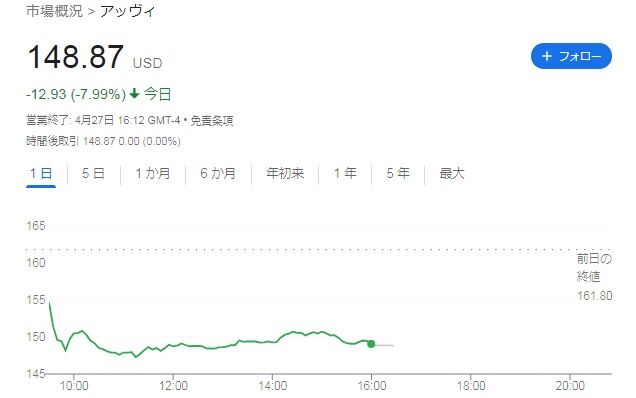
先に見せておきますが、決算発表後の株価はこうなりました。
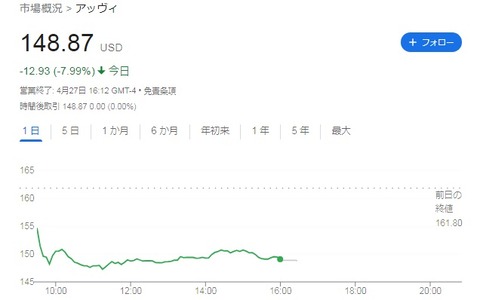
前日比8%安です。久しぶりの急落ですね。
何でこんなことになったかというと、、、。
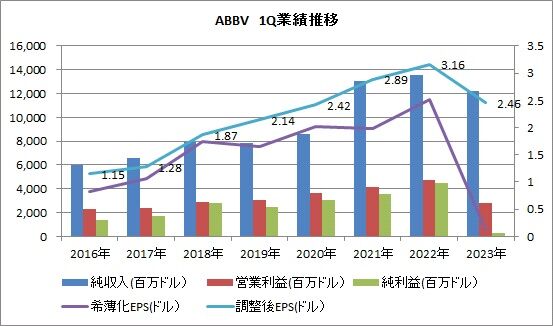
売上高が9%減、営業利益が41%減、純利益が94%減、希薄化後の一株利益が94%減となったからだと思います。
調整後一株利益は2.46ドルで前年同期比22%減でした。つまり、ぜーーーーーんぶ減ったの。増えたのは費用だけ。
ちょっと酷くない?こんなこと予想されてましたかね??
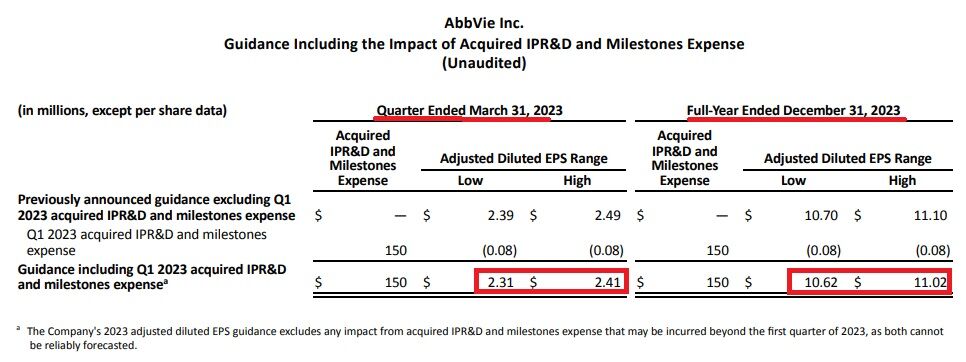
いつだったか、決算発表の数週間前に発表されていた会社予想では一株利益予想とIPR&Dとマイルストーン費用についてだけでした。
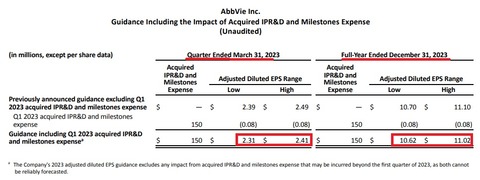
確かにこれでも減益予想となっていたわけですが、ここまでとはね、、。
その時の会社予想では調整後一株利益は2.31-2.41ドルの範囲とのことだったので、今回の決算発表では2.46ドルってことでしたから、それを上回ったことになります。
市場予想は売上高が122.30億ドル、調整後一株利益が2.49ドルでしたので、実績はそれぞれ予想を下回りました。やっぱダメじゃん。
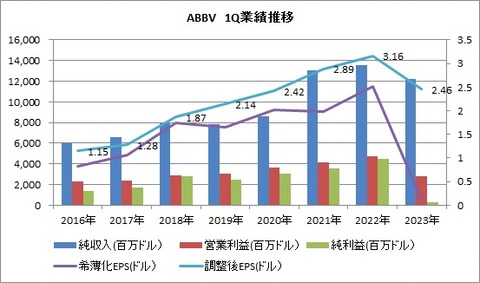
にしても、売上高の減少率に比べて、営業利益と純利益の減少率が大き過ぎると思います。
これは詳しく見なければなりません。
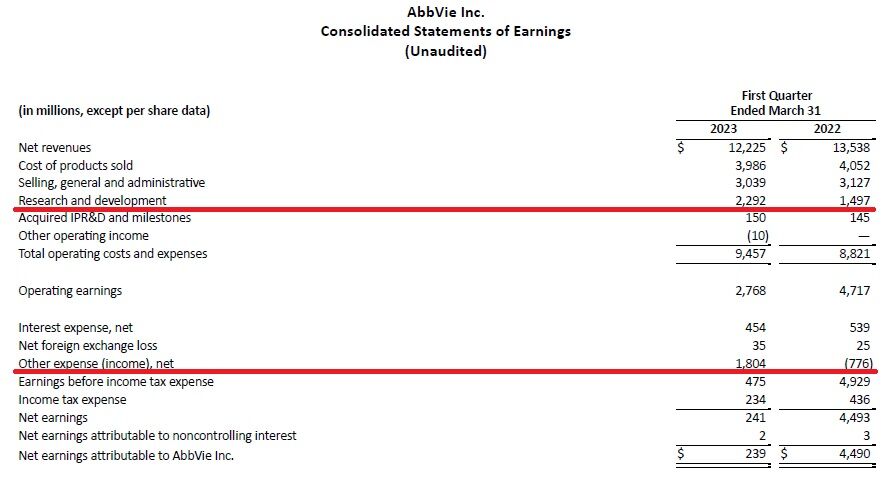
これはアッヴィのPLです。
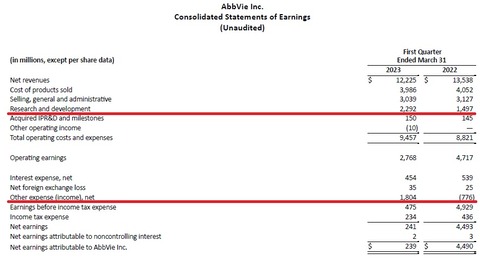
勿論、売上高が減ったことが減益の要因の一つとはいえ、、上に赤線で示した費用が激増していることが、営業利益41%減、純利益94%減の主要因です。
一つは「研究開発費」です。医薬企業にとって、研究開発費は投資みたいなもんですから、これはある程度仕方ないことなのかもしれません。が、8億ドル増は増えすぎ。
もう一つは「その他費用」です。前年同期は7.76億ドルの「その他収入」でした。今回は真逆で18.04億ドルの費用です。ここだけで25億ドル以上のコスト増となっています。
この2つだけでざっくりと33億ドルですから、ここを抑えていたら減益率も抑えられたのにと思ってしまいます。
下はNon-GAAPの調整事項です。
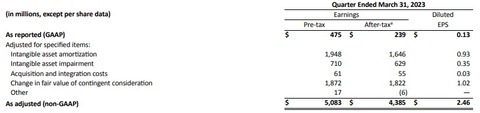
希薄化後一株利益が0.13ドルだったのに、調整後では2.46ドルに増えちゃう仕組みというか、トリックです。
無形固定資産の償却で+0.93ドル、無形固定資産の減損分で+0.35ドル、事業取得と統合費用分で+0.03ドル、そして条件付対価の公正価値の変化分で+1.02ドルとなっています。
一体何のことじゃって感じですね。最後のは特に良く分かりません。無形固定資産の償却と減損については、おそらくですが、主力製品である「ヒュミラ」の特許切れに伴うものなのかなと推測しています。
それだけ製品としての資産価値を落として、費用化したのでしょう。つまり今後は「ヒュミラ」(かどうかはわらんけど)からの収益は減少すると会社が認めたことになります。
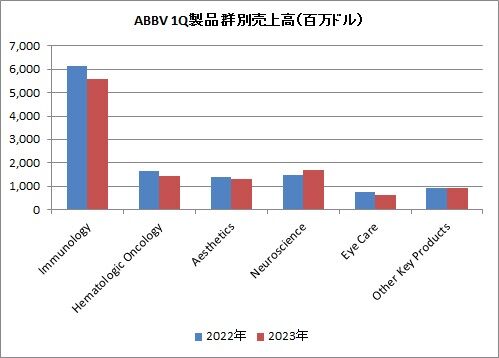
というか、実際に「ヒュミラ」の売上高は前年同期比で25%減少しています。
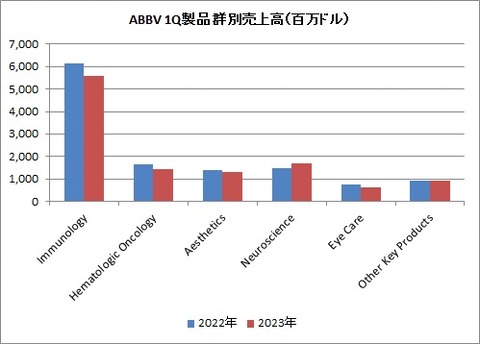
他にも「インブルビカ」は25%減でした。
一方で、「ヒュミラ」に代る主力製品となると予想される「スキリンジ」は44%増となっているほか、「リンボク」は47%増、「ベンクレクスタ」は13%増でした。
これらのおかげでそれぞれの製品群の売上高は減少率が抑えられたようです。
今回の決算について、アッヴィのリチャード・ゴンザレスCEOは「私たちの多様な事業ポートフォリオにおいて横断的に力強い勢いに牽引されて、売上高と一株利益は私たちの期待超えており、エクセレントなスタートを切れた」とコメント。
なんと楽観的な(笑)
経営者が言っていることを信じていいのやら、、。
ちなみに今回アッヴィは通期の見通しを若干引き上げました。従来予想は10.62-11.02ドルでしたが、これを10.72-11.12ドルに引き上げています。これが唯一の良いニュースですかね。
上限だったとしても、22年実績比で20%近く減少することになるんでうけどね( ̄▽ ̄;)!!ガーン
もうよく分かりません。
私はアッヴィを信じたいです。株価が下がったからといって売る訳でもありません。もしポートフォリオのなかで最低保有比率となったら、買い増しするだけです。
アッヴィに限らず信じた銘柄を淡々と買い増していきます。
楽しい投資生活を。

バイオ医薬企業のアッヴィ(ABBV)が1-3月期の決算を発表しました。内容は、、、。なんとも言えません(´・ω・`)
先に見せておきますが、決算発表後の株価はこうなりました。
前日比8%安です。久しぶりの急落ですね。
何でこんなことになったかというと、、、。
売上高が9%減、営業利益が41%減、純利益が94%減、希薄化後の一株利益が94%減となったからだと思います。
調整後一株利益は2.46ドルで前年同期比22%減でした。つまり、ぜーーーーーんぶ減ったの。増えたのは費用だけ。
ちょっと酷くない?こんなこと予想されてましたかね??
いつだったか、決算発表の数週間前に発表されていた会社予想では一株利益予想とIPR&Dとマイルストーン費用についてだけでした。
確かにこれでも減益予想となっていたわけですが、ここまでとはね、、。
その時の会社予想では調整後一株利益は2.31-2.41ドルの範囲とのことだったので、今回の決算発表では2.46ドルってことでしたから、それを上回ったことになります。
市場予想は売上高が122.30億ドル、調整後一株利益が2.49ドルでしたので、実績はそれぞれ予想を下回りました。やっぱダメじゃん。
にしても、売上高の減少率に比べて、営業利益と純利益の減少率が大き過ぎると思います。
これは詳しく見なければなりません。
これはアッヴィのPLです。
勿論、売上高が減ったことが減益の要因の一つとはいえ、、上に赤線で示した費用が激増していることが、営業利益41%減、純利益94%減の主要因です。
一つは「研究開発費」です。医薬企業にとって、研究開発費は投資みたいなもんですから、これはある程度仕方ないことなのかもしれません。が、8億ドル増は増えすぎ。
もう一つは「その他費用」です。前年同期は7.76億ドルの「その他収入」でした。今回は真逆で18.04億ドルの費用です。ここだけで25億ドル以上のコスト増となっています。
この2つだけでざっくりと33億ドルですから、ここを抑えていたら減益率も抑えられたのにと思ってしまいます。
下はNon-GAAPの調整事項です。
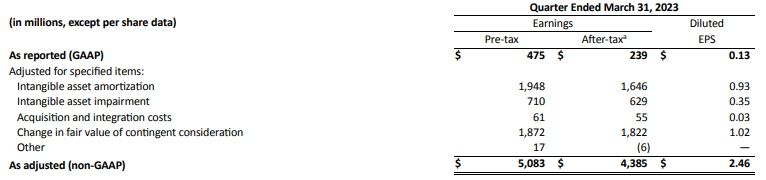
希薄化後一株利益が0.13ドルだったのに、調整後では2.46ドルに増えちゃう仕組みというか、トリックです。
無形固定資産の償却で+0.93ドル、無形固定資産の減損分で+0.35ドル、事業取得と統合費用分で+0.03ドル、そして条件付対価の公正価値の変化分で+1.02ドルとなっています。
一体何のことじゃって感じですね。最後のは特に良く分かりません。無形固定資産の償却と減損については、おそらくですが、主力製品である「ヒュミラ」の特許切れに伴うものなのかなと推測しています。
それだけ製品としての資産価値を落として、費用化したのでしょう。つまり今後は「ヒュミラ」(かどうかはわらんけど)からの収益は減少すると会社が認めたことになります。
というか、実際に「ヒュミラ」の売上高は前年同期比で25%減少しています。
他にも「インブルビカ」は25%減でした。
一方で、「ヒュミラ」に代る主力製品となると予想される「スキリンジ」は44%増となっているほか、「リンボク」は47%増、「ベンクレクスタ」は13%増でした。
これらのおかげでそれぞれの製品群の売上高は減少率が抑えられたようです。
今回の決算について、アッヴィのリチャード・ゴンザレスCEOは「私たちの多様な事業ポートフォリオにおいて横断的に力強い勢いに牽引されて、売上高と一株利益は私たちの期待超えており、エクセレントなスタートを切れた」とコメント。
なんと楽観的な(笑)
経営者が言っていることを信じていいのやら、、。
ちなみに今回アッヴィは通期の見通しを若干引き上げました。従来予想は10.62-11.02ドルでしたが、これを10.72-11.12ドルに引き上げています。これが唯一の良いニュースですかね。
上限だったとしても、22年実績比で20%近く減少することになるんでうけどね( ̄▽ ̄;)!!ガーン
もうよく分かりません。
私はアッヴィを信じたいです。株価が下がったからといって売る訳でもありません。もしポートフォリオのなかで最低保有比率となったら、買い増しするだけです。
アッヴィに限らず信じた銘柄を淡々と買い増していきます。
楽しい投資生活を。


コメント