
こんにちは。時短父さんです。
保有する米国株の決算発表が続いていますが、昨晩は同時に3銘柄の発表がありました。3M(MMM)、ベライゾン・コミュニケーションズ(VZ)、マクドナルド(MCD)です。そして、今朝にはマイクロソフト(MSFT)も発表しました。
ここでは前者3銘柄の決算概要をお伝えます。
1.3M(MMM)
売上高 80.31億ドル(前年同期比9.0%減)
営業利益 12.41億ドル(同24.4%減)
純利益 9.76億ドル(同24.9%減)
希薄化後一株利益 1.76ドル(同22.1%減)
調整後一株利益 1.97ドル(同25.1%減)
上から下まで綺麗に「減」が並びましたね。全然嬉しくありません。1Qとしては2年連続の減収減益です。ただ一応、売上高も一株利益も、市場予想を上回りましたので、それは良かったかな。
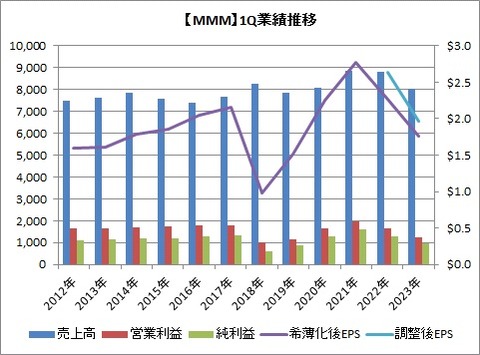
営業利益率は15.5%で、前年同期の18.6%から大きく低下しました。
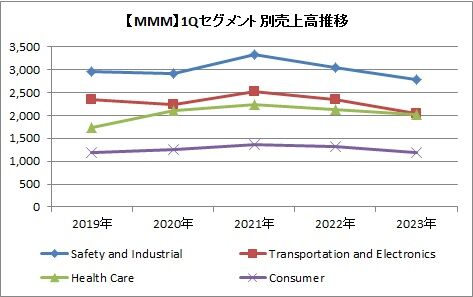
セグメント別では、全てのセグメントで売上高が減少しました。特にTransportation and Electronicsは12%減となり、落ち込みが最も大きかったです。
キャッシュフローはまずまず良かったです。
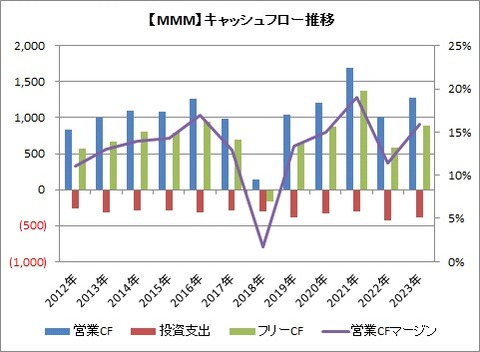
営業キャッシュフローは12.75億ドル(前年同期比26.1%増)、投資支出は3.86億ドル(同9.0%減)、フリーキャッシュフローは8.89億ドル(同51.4%増)でした。前年の落ち込みが酷かったので、まぁその反動なんですけどね。
営業キャッシュフローマージンが改善したのは良かったですね。
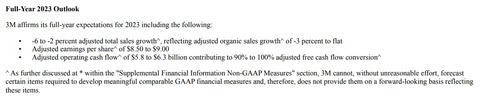
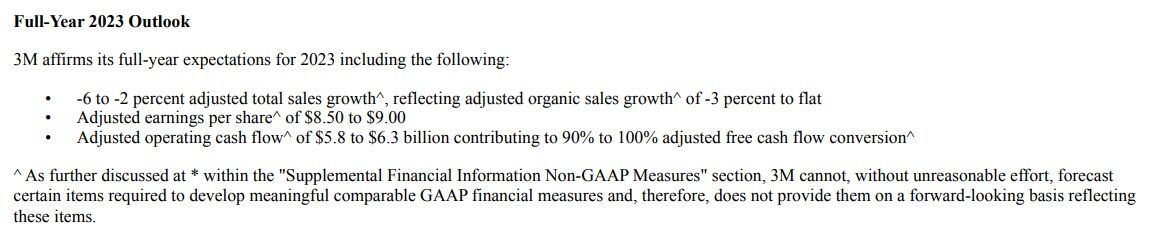
通期予想では、厳しい内容となっています。
また3Mは事業構造改革を進めることを表明。内容としては、本社機能の縮小、サプライチェーンのシンプル化、マネジメント層の削減などです。これらによって、既に表明していた2500人の世界的な人員削減に加えて、約6,000人に影響が出る見込みです。
年間税引き前で7~9億ドルの削減効果となるようです。
2.ベライゾン・コミュニケーションズ(VZ)
営業収入 329.12億ドル(前年同期比1.9%減)
営業利益 75.84億ドル(同2.7%減)
純利益 50.18億ドル(同6.5%増)
希薄化後一株利益 1.17ドル(同7.3%増)
調整後一株利益 1.20ドル(同11.1%減)
減収となりましたが、思ったほどでもないですし、純利益と希薄化後一株利益は増益となっているので、評価が難しいところですね。
営業収入は市場予想を下回り、調整後一株利益は市場予想を上回りました。
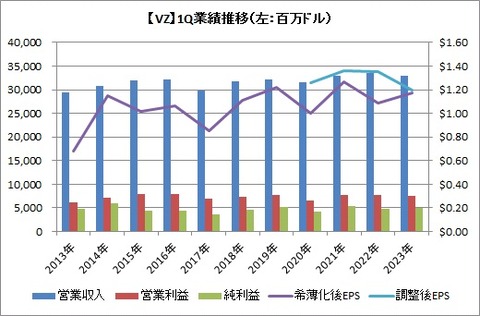
業績推移としては、横ばい、、です。
後払い携帯電話の契約数は12.7万件純減しており、40万件以上増加させたAT&T(T)に差を広げられているようです。
ただブロードバンドの契約数は43.7万件の純増で、過去10年間で最も増加しました。
ベライゾンのキャッシュフローは以下の通りです。
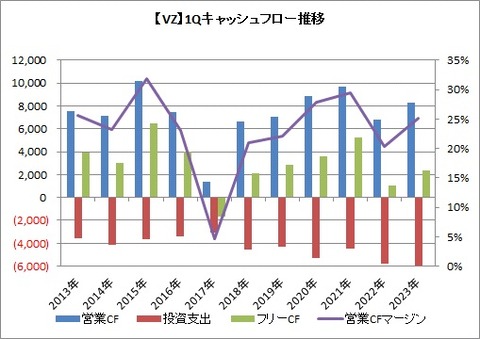
営業キャッシュフローは82.89億ドル(前年同期比21.5%増)、投資支出は59.58億ドル(同2.4%増)、フリーキャッシュフローは23.31億ドル(同133%増)でした。
営業キャッシュフローマージンは25.2%となり、前年同期から5%ほど上昇しました。
ただベライゾンの四半期配当は27.44億ドルも株主に支払っているので、配当性向は117%となっています、、。もっとキャッシュを稼がないと。
通期の見通しは維持となっています。
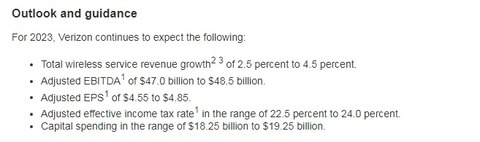
3.マクドナルド(MCD)
最後はマクドナルドです。先に言います。
文句なく良い決算でした!
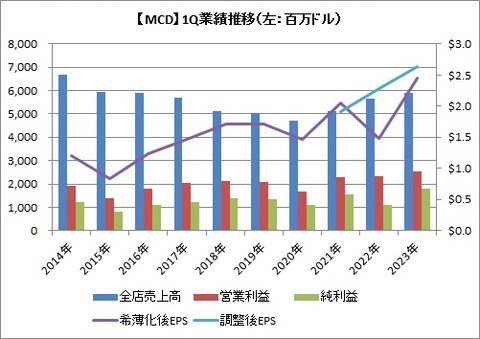
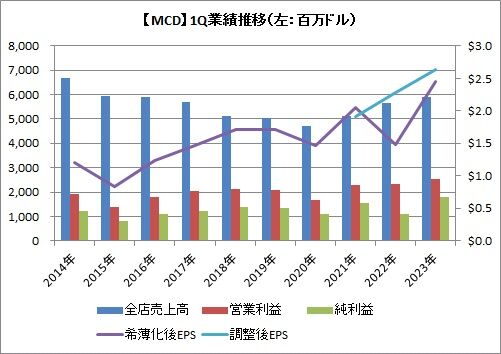
売上高 58.98億ドル(前年同期比4.1%増)
営業利益 25.32億ドル(同9.5%増)
純利益 18.02億ドル(同63.2%増)(゚∇゚ ;)エッ!?
希薄化後一株利益 2.45ドル(同65.5%増)(゚∇゚ ;)エッ!?
調整後一株利益 2.63ドル(同15.4%増)
当然ながら市場予想を上回る内容でした。純利益が大きく増えたのは、前年同期にはフランスにおいて税務監査において特別費用を5億ドル計上していましたが、それがなくなったことによるものです。
じゃ、本当は良くなかったのかというと、そうではなくて、本業でもしっかり稼いでいたようです。既存店売上高は12.6%増でしたから。
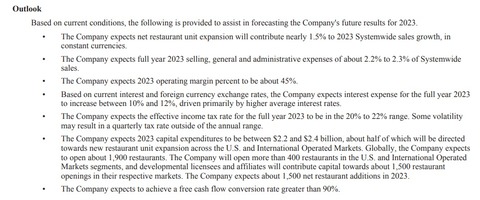
マクドナルドの通期予想は以下の通りです。
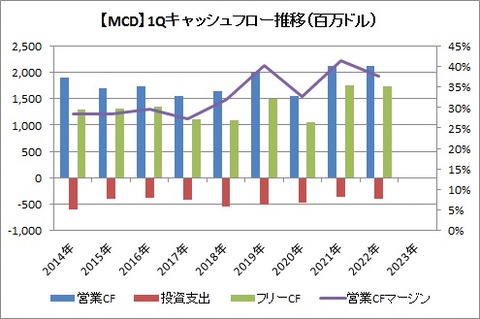
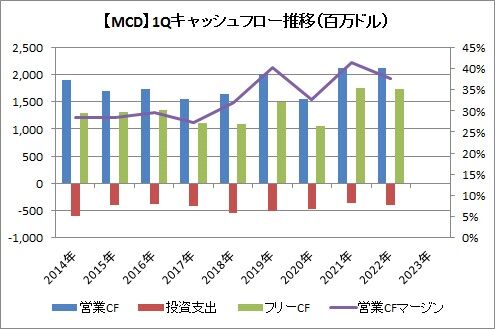
マクドナルドはキャッシュフローをまだ公表していませんが、おそらく良いものが出てくるだろうと予想しています。
ここでは前年までの推移を載せておきますね。
楽しい投資生活を。

保有する米国株の決算発表が続いていますが、昨晩は同時に3銘柄の発表がありました。3M(MMM)、ベライゾン・コミュニケーションズ(VZ)、マクドナルド(MCD)です。そして、今朝にはマイクロソフト(MSFT)も発表しました。
ここでは前者3銘柄の決算概要をお伝えます。
1.3M(MMM)
売上高 80.31億ドル(前年同期比9.0%減)
営業利益 12.41億ドル(同24.4%減)
純利益 9.76億ドル(同24.9%減)
希薄化後一株利益 1.76ドル(同22.1%減)
調整後一株利益 1.97ドル(同25.1%減)
上から下まで綺麗に「減」が並びましたね。全然嬉しくありません。1Qとしては2年連続の減収減益です。ただ一応、売上高も一株利益も、市場予想を上回りましたので、それは良かったかな。
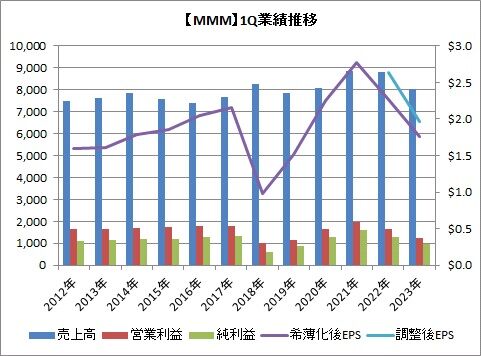
営業利益率は15.5%で、前年同期の18.6%から大きく低下しました。
セグメント別では、全てのセグメントで売上高が減少しました。特にTransportation and Electronicsは12%減となり、落ち込みが最も大きかったです。
キャッシュフローはまずまず良かったです。
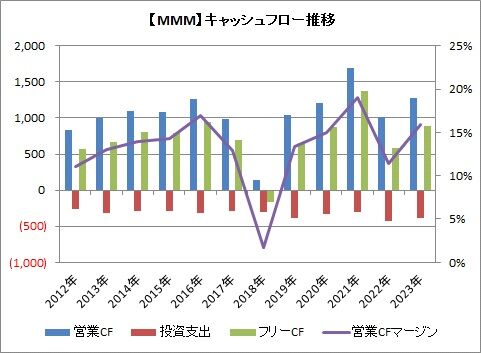
営業キャッシュフローは12.75億ドル(前年同期比26.1%増)、投資支出は3.86億ドル(同9.0%減)、フリーキャッシュフローは8.89億ドル(同51.4%増)でした。前年の落ち込みが酷かったので、まぁその反動なんですけどね。
営業キャッシュフローマージンが改善したのは良かったですね。
通期予想では、厳しい内容となっています。
また3Mは事業構造改革を進めることを表明。内容としては、本社機能の縮小、サプライチェーンのシンプル化、マネジメント層の削減などです。これらによって、既に表明していた2500人の世界的な人員削減に加えて、約6,000人に影響が出る見込みです。
年間税引き前で7~9億ドルの削減効果となるようです。
2.ベライゾン・コミュニケーションズ(VZ)
営業収入 329.12億ドル(前年同期比1.9%減)
営業利益 75.84億ドル(同2.7%減)
純利益 50.18億ドル(同6.5%増)
希薄化後一株利益 1.17ドル(同7.3%増)
調整後一株利益 1.20ドル(同11.1%減)
減収となりましたが、思ったほどでもないですし、純利益と希薄化後一株利益は増益となっているので、評価が難しいところですね。
営業収入は市場予想を下回り、調整後一株利益は市場予想を上回りました。
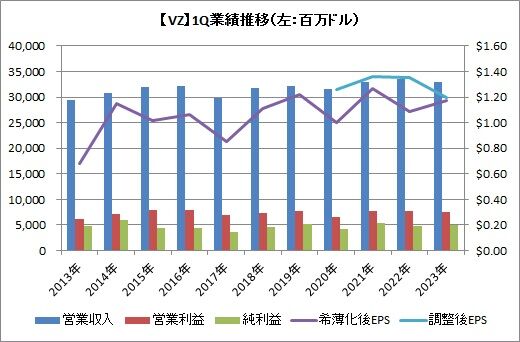
業績推移としては、横ばい、、です。
後払い携帯電話の契約数は12.7万件純減しており、40万件以上増加させたAT&T(T)に差を広げられているようです。
ただブロードバンドの契約数は43.7万件の純増で、過去10年間で最も増加しました。
ベライゾンのキャッシュフローは以下の通りです。
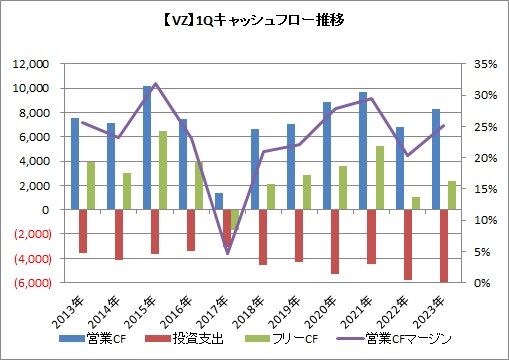
営業キャッシュフローは82.89億ドル(前年同期比21.5%増)、投資支出は59.58億ドル(同2.4%増)、フリーキャッシュフローは23.31億ドル(同133%増)でした。
営業キャッシュフローマージンは25.2%となり、前年同期から5%ほど上昇しました。
ただベライゾンの四半期配当は27.44億ドルも株主に支払っているので、配当性向は117%となっています、、。もっとキャッシュを稼がないと。
通期の見通しは維持となっています。
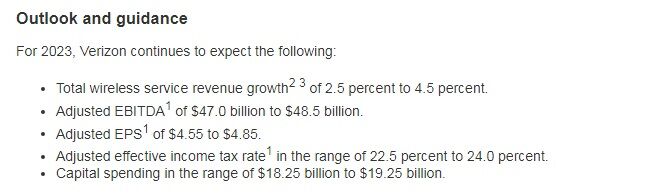
3.マクドナルド(MCD)
最後はマクドナルドです。先に言います。
文句なく良い決算でした!
売上高 58.98億ドル(前年同期比4.1%増)
営業利益 25.32億ドル(同9.5%増)
純利益 18.02億ドル(同63.2%増)(゚∇゚ ;)エッ!?
希薄化後一株利益 2.45ドル(同65.5%増)(゚∇゚ ;)エッ!?
調整後一株利益 2.63ドル(同15.4%増)
当然ながら市場予想を上回る内容でした。純利益が大きく増えたのは、前年同期にはフランスにおいて税務監査において特別費用を5億ドル計上していましたが、それがなくなったことによるものです。
じゃ、本当は良くなかったのかというと、そうではなくて、本業でもしっかり稼いでいたようです。既存店売上高は12.6%増でしたから。
マクドナルドの通期予想は以下の通りです。

マクドナルドはキャッシュフローをまだ公表していませんが、おそらく良いものが出てくるだろうと予想しています。
ここでは前年までの推移を載せておきますね。
楽しい投資生活を。


コメント